Khi cân nhắc lắp đặt điện mặt trời, nhiều chủ đầu tư thường đặt câu hỏi: dự án này có sinh lời hay không? Nếu chỉ nhìn vào tổng mức đầu tư hoặc số năm hoàn vốn, bạn mới thấy được một phần bức tranh. Để đánh giá sâu hơn, nhà đầu tư cần một chỉ số phản ánh mức sinh lời nội tại của dòng tiền trong toàn bộ vòng đời hệ thống. Đó chính là IRR điện mặt trời.
IRR đặc biệt hữu ích khi bạn muốn so sánh nhiều phương án đầu tư khác nhau, chẳng hạn so sánh hệ thống chỉ tự dùng với hệ thống có pin lưu trữ, hoặc so sánh việc dùng vốn tự có với phương án vay ngân hàng. Khi được xây dựng trên mô hình dòng tiền thực tế, IRR giúp người ra quyết định nhìn thấy rõ hơn hiệu quả kinh tế của dự án thay vì chỉ dựa vào cảm tính.
Trong bài viết này, Ngọc Thiên sẽ giải thích IRR điện mặt trời là gì, cách tính ra sao, cần chuẩn bị dữ liệu nào, cách đọc kết quả thế nào và những sai lầm phổ biến khi dùng IRR để ra quyết định đầu tư.
IRR điện mặt trời là gì?
Trước khi tính toán, cần hiểu đúng bản chất của chỉ số này. Nhiều người nghe IRR như một tỷ lệ lợi nhuận cố định, nhưng thực chất nó là kết quả của một mô hình dòng tiền.
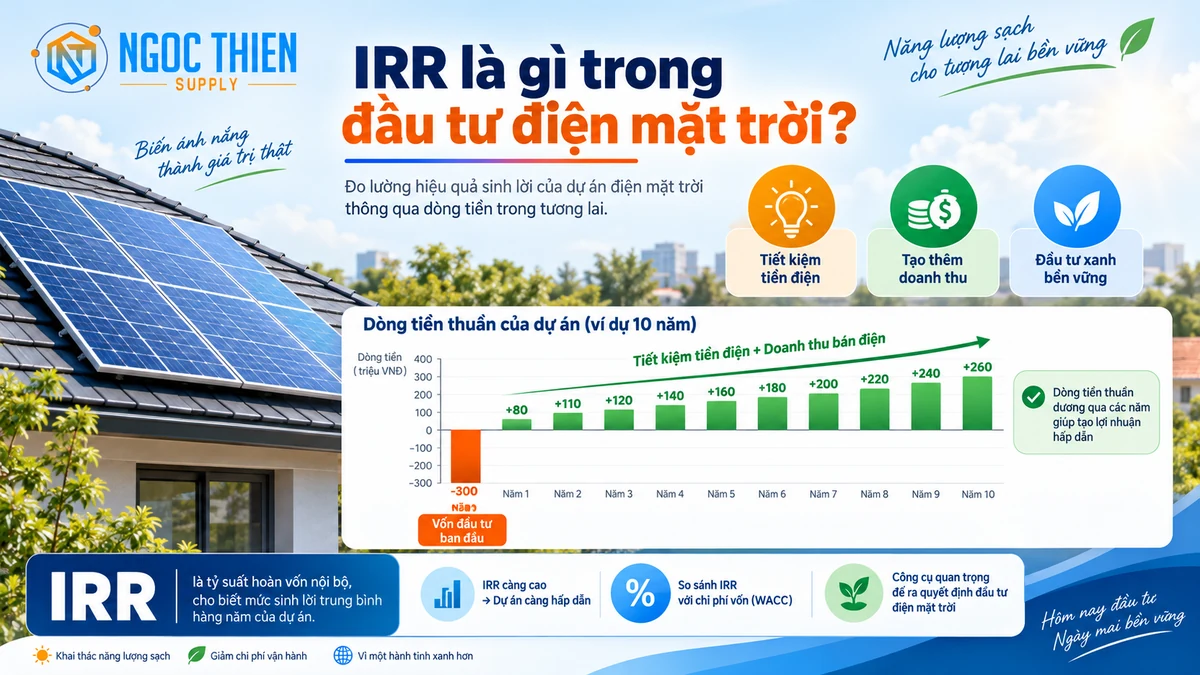
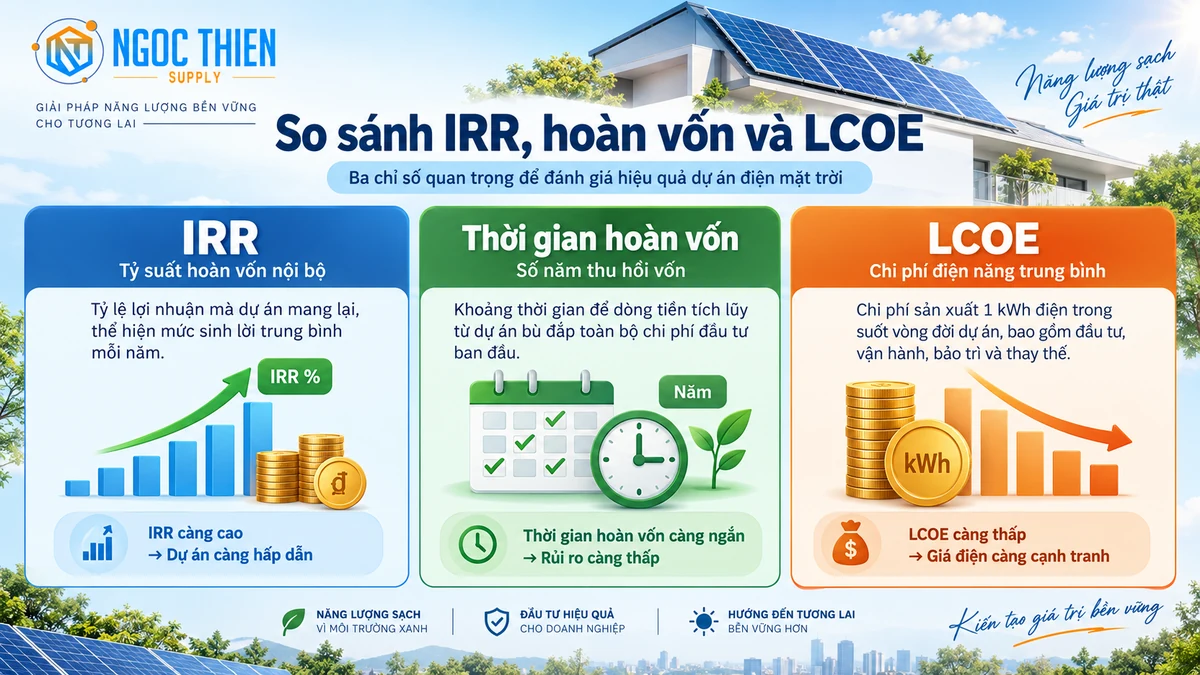
IRR là viết tắt của Internal Rate of Return, tiếng Việt thường gọi là tỷ suất hoàn vốn nội bộ. Đây là mức lãi suất chiết khấu làm cho giá trị hiện tại ròng (NPV) của toàn bộ dòng tiền dự án bằng 0.
Nói đơn giản hơn, IRR cho biết: nếu xét toàn bộ dòng tiền vào và dòng tiền ra của một hệ thống điện mặt trời trong nhiều năm, thì mức sinh lời trung bình hàng năm của khoản đầu tư đó là bao nhiêu.
Với dự án điện mặt trời, IRR thường được hình thành từ các dòng tiền chính:
- Dòng tiền âm ban đầu: chi phí đầu tư ban đầu như tấm pin, inverter, khung giá đỡ, dây dẫn, tủ điện, công lắp đặt, thiết kế và nghiệm thu.
- Dòng tiền dương hàng năm: phần tiền điện tiết kiệm được, doanh thu bán điện (nếu có), giá trị giảm chi phí nhu cầu đỉnh, hoặc giá trị tăng thêm do cải thiện vận hành.
- Dòng tiền âm trong quá trình vận hành: bảo trì, vệ sinh, thay thế inverter, chi phí quản lý, bảo hiểm, lãi vay hoặc các khoản dự phòng.
- Giá trị cuối vòng đời: giá trị thanh lý hoặc giá trị còn lại của tài sản nếu bạn có đưa vào mô hình.
Điểm quan trọng là IRR càng cao thì về mặt tài chính dự án càng hấp dẫn, nhưng chỉ đúng khi dữ liệu đầu vào phản ánh thực tế. Nếu dòng tiền bị ước tính quá lạc quan, IRR sẽ đẹp trên giấy nhưng không đúng với hiệu quả vận hành thật.
Vì sao nên dùng IRR để đánh giá hiệu quả đầu tư điện mặt trời?
Nếu chỉ dùng thời gian hoàn vốn, bạn biết mất bao lâu để thu hồi vốn, nhưng bạn chưa biết mức sinh lời của khoản đầu tư. IRR khắc phục hạn chế đó bằng cách đưa toàn bộ dòng tiền trong nhiều năm vào cùng một mô hình.
IRR đặc biệt phù hợp trong các trường hợp sau:
- So sánh nhiều phương án đầu tư
Ví dụ cùng một mái xưởng, bạn có thể so sánh hệ thống 200 kWp và 300 kWp; hoặc so sánh hệ có pin lưu trữ và hệ không có pin lưu trữ. - So sánh với chi phí vốn
Nếu IRR cao hơn lãi vay hoặc cao hơn mức lợi nhuận kỳ vọng tối thiểu của doanh nghiệp, dự án có thể được xem là tạo giá trị. - Đánh giá tác động của các biến số tài chính
IRR cho phép bạn thấy rõ CAPEX tăng, OPEX tăng, sản lượng giảm hay tỷ lệ tự dùng giảm sẽ ảnh hưởng thế nào tới hiệu quả đầu tư. - Làm việc với bộ phận tài chính hoặc ngân hàng
IRR là ngôn ngữ quen thuộc trong phân tích đầu tư, giúp kỹ thuật và tài chính trao đổi trên cùng một hệ quy chiếu.
Nếu bạn đang xem thêm các chỉ số đơn giản hơn, có thể đọc bài về cách tính thời gian hoàn vốn điện mặt trời để có cái nhìn nền tảng trước khi đi sâu vào IRR.
Cách tính IRR điện mặt trời
Khi hiểu khái niệm, bước tiếp theo là xây dựng mô hình dòng tiền. Về mặt toán học, IRR là nghiệm của phương trình NPV = 0:
NPV = Σ CF<sub>t</sub> / (1 + r)<sup>t</sup> = 0
Trong đó:
- CF<sub>t</sub> là dòng tiền thuần tại năm thứ t
- r là IRR cần tìm
- t là năm trong vòng đời dự án
Trong thực tế, bạn hiếm khi tự giải phương trình bằng tay. Cách phổ biến là dùng Excel, Google Sheets hoặc phần mềm phân tích tài chính với các hàm như IRR() hoặc XIRR().
Dữ liệu đầu vào cần có
Để tính IRR điện mặt trời, bạn cần chuẩn bị ít nhất các nhóm dữ liệu sau:
- CAPEX: tổng chi phí đầu tư ban đầu.
- Sản lượng điện dự kiến theo năm: có xét suy giảm hiệu suất tấm pin theo thời gian.
- Tỷ lệ tự dùng: bao nhiêu phần trăm điện tạo ra được tiêu thụ ngay tại chỗ.
- Giá điện mua vào hoặc giá trị tiết kiệm điện: nên tính theo biểu giá thực tế của doanh nghiệp.
- Doanh thu bán điện dư: nếu hệ thống có phần điện phát lên lưới.
- OPEX hàng năm: bảo trì, vệ sinh, giám sát, quản lý, bảo hiểm.
- Chi phí thay thế thiết bị: đặc biệt là inverter trong các năm giữa vòng đời.
- Cơ cấu vốn: vốn tự có, lãi vay, thời hạn vay, lịch trả nợ nếu muốn tính IRR cho vốn chủ sở hữu.
- Thuế và khấu hao: nếu doanh nghiệp cần mô hình tài chính đầy đủ.
Nên dùng IRR của dự án hay IRR vốn chủ?
Đây là điểm nhiều người bỏ qua.
- IRR dự án (Project IRR): đo hiệu quả của toàn bộ dự án trước khi xét cấu trúc tài trợ.
- IRR vốn chủ (Equity IRR): đo hiệu quả trên phần vốn tự có sau khi đã xét vay nợ, lãi vay và lịch trả nợ.
Nếu bạn đang cân nhắc đầu tư bằng vốn tự có hoàn toàn, Project IRR là chỉ số quan trọng. Nếu dự án có vay vốn, Equity IRR sẽ phản ánh sát hơn góc nhìn của chủ đầu tư.
Ví dụ tính IRR điện mặt trời đơn giản
Một ví dụ ngắn sẽ giúp bạn hiểu rõ cách dòng tiền tạo ra IRR.
Giả sử doanh nghiệp đầu tư một hệ thống điện mặt trời áp mái với các giả định:
- Công suất hệ thống: 250 kWp
- Tổng CAPEX: 3,2 tỷ đồng
- Tuổi thọ dự án phân tích: 20 năm
- Tiết kiệm chi phí điện năm đầu: 620 triệu đồng
- OPEX năm đầu: 35 triệu đồng
- Suy giảm sản lượng: 0,5%/năm
- Thay inverter năm thứ 11: 280 triệu đồng
Ta có thể đơn giản hóa dòng tiền như sau:
| Năm | Dòng tiền thuần ước tính |
|---|---|
| 0 | -3.200.000.000 |
| 1 | 585.000.000 |
| 2 | 582.000.000 |
| 3 | 579.000.000 |
| 4 | 576.000.000 |
| 5 | 573.000.000 |
| 6 | 570.000.000 |
| 7 | 567.000.000 |
| 8 | 564.000.000 |
| 9 | 561.000.000 |
| 10 | 558.000.000 |
| 11 | 275.000.000 |
| 12 | 552.000.000 |
| … | … |
| 20 | 528.000.000 |
Khi đưa chuỗi dòng tiền này vào Excel, bạn sẽ thu được một mức IRR nhất định, giả sử khoảng 15%–17%/năm tùy cách mô hình hóa chi tiết.
Điều đó có nghĩa là với các giả định hiện tại, dự án tạo ra mức sinh lời nội bộ tương đương khoảng 15%–17% mỗi năm. Nếu doanh nghiệp đang so sánh với chi phí vốn 10%/năm, dự án này có thể được xem là hấp dẫn. Ngược lại, nếu chi phí vốn của doanh nghiệp cao hơn hoặc rủi ro vận hành lớn hơn, bạn cần xem lại mô hình.
Bao nhiêu IRR là “tốt” đối với điện mặt trời?
Không có một con số IRR duy nhất đúng cho mọi dự án. Một hệ thống áp mái cho nhà máy hoạt động ban ngày ổn định sẽ khác hoàn toàn hệ thống cho hộ gia đình hoặc hệ có pin lưu trữ.
Tuy vậy, khi đọc IRR, bạn có thể dựa trên ba nguyên tắc:
1. So sánh với chi phí vốn
Đây là nguyên tắc quan trọng nhất. Nếu IRR > WACC hoặc cao hơn mức lợi nhuận yêu cầu tối thiểu của doanh nghiệp, dự án đang có xu hướng tạo giá trị.
2. So sánh với các phương án đầu tư thay thế
Nếu doanh nghiệp có thể dùng cùng một khoản tiền cho mở rộng sản xuất, mua máy móc hoặc gửi kênh đầu tư khác, IRR cần đủ hấp dẫn để cạnh tranh với các lựa chọn đó.
3. So sánh trong cùng một nhóm dự án
IRR của điện mặt trời phụ thuộc vào:
- tỷ lệ tự dùng có cao hay không,
- giá điện hiện tại của cơ sở,
- bức xạ tại khu vực lắp đặt,
- chi phí đầu tư và chi phí vận hành,
- mức độ tối ưu thiết kế hệ thống.
Vì vậy, một hệ thống có IRR 13% vẫn có thể là tốt nếu rủi ro thấp và chi phí vốn thấp. Ngược lại, một hệ thống có IRR 18% chưa chắc hấp dẫn nếu dự báo dòng tiền quá lạc quan hoặc bỏ sót chi phí thay thế thiết bị.
Nếu bạn đang ở bước dự toán ban đầu, có thể tham khảo thêm bảng giá lắp đặt điện năng lượng mặt trời trọn gói để ước lượng CAPEX trước khi lập mô hình IRR chi tiết.
Những yếu tố ảnh hưởng đến IRR điện mặt trời
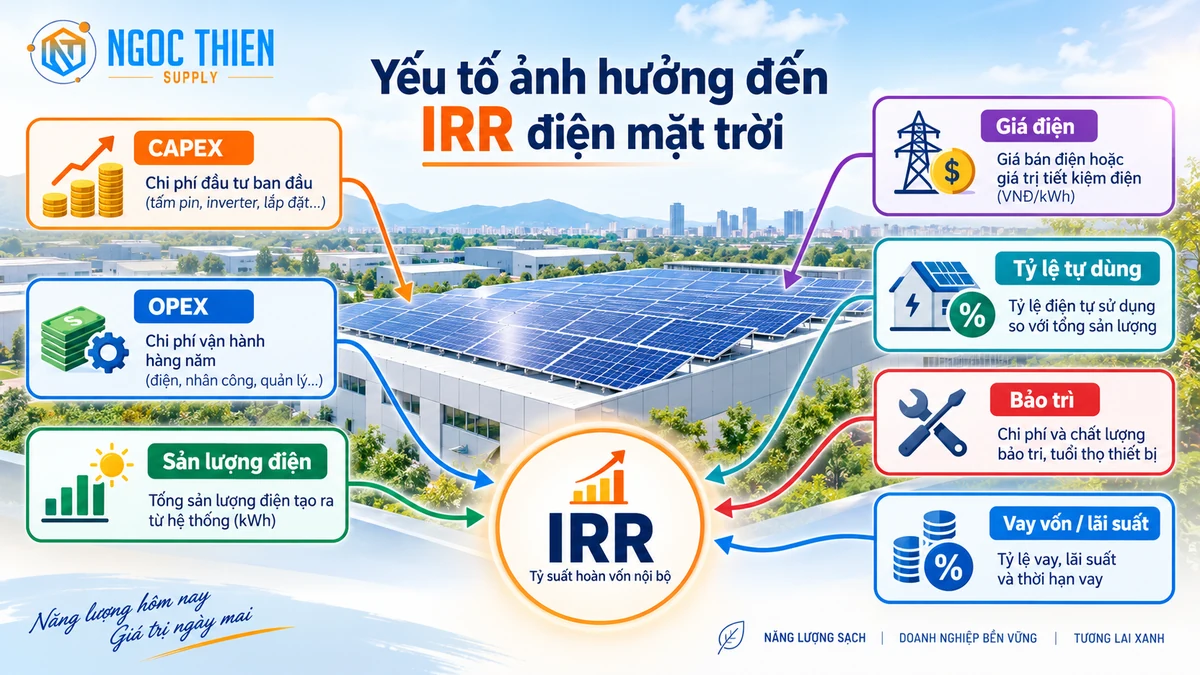
IRR không đứng yên. Chỉ cần một biến số thay đổi, kết quả có thể khác đáng kể. Vì vậy, ngoài con số cuối cùng, bạn cần hiểu điều gì đang kéo IRR lên hoặc xuống.
CAPEX
Chi phí đầu tư ban đầu càng thấp thì IRR càng dễ cao, với điều kiện chất lượng hệ thống vẫn đảm bảo. Tuy nhiên, tối ưu CAPEX không có nghĩa là chọn giải pháp rẻ nhất bằng mọi giá. Nếu thiết bị chất lượng thấp làm giảm sản lượng hoặc tăng chi phí bảo trì, IRR thực tế có thể giảm.
Sản lượng điện thực tế
Sản lượng phụ thuộc vào bức xạ, thiết kế, góc nghiêng, hướng lắp, tổn hao hệ thống, che bóng và chất lượng inverter. Các sai số ở khâu thiết kế sẽ ảnh hưởng trực tiếp đến dòng tiền tiết kiệm điện.
Để hiểu thêm yếu tố thiết bị, bạn có thể xem bài tấm pin mặt trời N-type TOPCon: Đột phá hiệu suất mới và cách đọc thông số kỹ thuật datasheet inverter solar.
Tỷ lệ tự dùng
Tỷ lệ tự dùng là phần điện mặt trời được tiêu thụ ngay tại chỗ. Đây thường là biến số rất quan trọng vì điện tự dùng thường có giá trị kinh tế cao hơn phần điện dư phát lên lưới. Nếu tải tiêu thụ ban ngày thấp, IRR có thể giảm đáng kể.
Giá điện và biểu giá
Doanh nghiệp sử dụng điện vào giờ cao điểm thường có cơ hội tối ưu hiệu quả tài chính tốt hơn. Trong một số trường hợp, kết hợp hệ thống với pin lưu trữ có thể làm thay đổi cấu trúc dòng tiền. Bạn có thể tham khảo thêm bài tiết kiệm tiền điện giờ cao điểm bằng pin lưu trữ: 3 mẹo.
OPEX và bảo trì
Nhiều người khi làm mô hình IRR chỉ tập trung vào tiết kiệm tiền điện mà quên chi phí vệ sinh, giám sát, thay thế inverter hoặc bảo trì định kỳ. OPEX thấp hơn dự kiến sẽ giúp IRR cải thiện, nhưng bỏ qua OPEX sẽ tạo ra kết quả sai lệch.
Cấu trúc tài trợ
Nếu dùng vốn vay, lãi suất và kỳ hạn vay có thể tác động rõ lên IRR vốn chủ. Đòn bẩy tài chính đôi khi làm Equity IRR tăng, nhưng đồng thời tăng rủi ro dòng tiền, nhất là khi sản lượng hoặc tỷ lệ tự dùng không đạt kế hoạch.
So sánh IRR với thời gian hoàn vốn, NPV và LCOE
Một sai lầm phổ biến là chỉ nhìn vào một chỉ số rồi kết luận toàn bộ dự án. Thực tế, IRR nên được dùng cùng với các chỉ số khác để ra quyết định toàn diện hơn.
IRR và thời gian hoàn vốn
- Thời gian hoàn vốn cho biết bao lâu thu hồi vốn.
- IRR cho biết mức sinh lời bình quân nội tại của dự án.
Hai dự án có cùng thời gian hoàn vốn vẫn có thể có IRR khác nhau nếu dòng tiền các năm sau hoàn vốn khác nhau.
IRR và NPV
- IRR dễ so sánh giữa các dự án dưới dạng phần trăm.
- NPV cho biết dự án tạo thêm bao nhiêu giá trị tuyệt đối cho doanh nghiệp.
Trong thực hành đầu tư, một dự án thường được đánh giá tốt hơn khi NPV dương và IRR cao hơn chi phí vốn.
IRR và LCOE
- LCOE là chi phí điện năng bình quân trong suốt vòng đời dự án.
- IRR là thước đo sinh lời tài chính.
Một hệ thống có LCOE thấp chưa chắc có IRR cao nếu tỷ lệ tự dùng thấp hoặc cấu trúc dòng tiền chưa tối ưu. Vì vậy, nên dùng cả hai chỉ số khi đánh giá phương án đầu tư.
Quy trình đánh giá IRR điện mặt trời sát thực tế
Nếu muốn có một con số IRR đủ tin cậy để ra quyết định, bạn có thể làm theo quy trình sau:
Bước 1: Khảo sát phụ tải điện
Thu thập hóa đơn điện, biểu đồ phụ tải theo giờ, đặc biệt là tải ban ngày. Mục tiêu là xác định mức tiêu thụ thực tế và khả năng tự dùng của hệ thống.
Bước 2: Khảo sát mái và phương án thiết kế
Đánh giá diện tích lắp đặt, hướng mái, che bóng, điều kiện kết cấu và khả năng đấu nối. Bước này ảnh hưởng trực tiếp đến sản lượng điện và CAPEX.
Bước 3: Xây dựng mô hình sản lượng
Ước tính sản lượng năm đầu và mức suy giảm từng năm. Cần tính cả các tổn hao như nhiệt độ, bụi bẩn, mismatch, inverter clipping và suy hao dây dẫn.
Bước 4: Xây dựng mô hình dòng tiền
Từ sản lượng và mô hình phụ tải, xác định lượng điện tự dùng, điện dư, phần tiết kiệm tiền điện, doanh thu nếu có, OPEX, thay thế thiết bị và yếu tố tài trợ.
Bước 5: Chạy các kịch bản
Nên có ít nhất 3 kịch bản:
- Kịch bản cơ sở: giả định trung bình, sát nhất với thực tế.
- Kịch bản tốt: giá điện tăng, sản lượng tốt, tỷ lệ tự dùng cao.
- Kịch bản thận trọng: sản lượng thấp hơn, OPEX cao hơn, tỷ lệ tự dùng thấp hơn.
Nhờ đó, bạn không chỉ có một con số IRR, mà còn hiểu biên độ rủi ro của dự án.
Sai lầm thường gặp khi dùng IRR cho dự án điện mặt trời
Hiểu sai hoặc dùng sai IRR có thể dẫn đến quyết định đầu tư thiếu chính xác. Dưới đây là những lỗi thường gặp:
Chỉ lấy IRR từ báo giá mà không kiểm tra giả định
Một con số IRR đẹp chỉ có ý nghĩa khi giả định phía sau nó là hợp lý. Bạn cần hỏi rõ:
- sản lượng tính theo phần mềm hay kinh nghiệm,
- tỷ lệ tự dùng dựa trên dữ liệu tải nào,
- OPEX đã gồm những gì,
- đã tính thay inverter hay chưa,
- có tính suy giảm hiệu suất tấm pin hay không.
Bỏ qua yếu tố thời gian và lịch dòng tiền thực tế
Một số mô hình đơn giản cộng gộp tiền tiết kiệm theo năm mà không xét thời điểm phát sinh, từ đó làm sai kết quả. Khi dòng tiền không đều theo tháng hoặc theo mùa, nên dùng XIRR() thay vì IRR().
Dùng IRR để so sánh các dự án có quy mô rất khác nhau
IRR giỏi trong việc so sánh tỷ lệ, nhưng chưa phản ánh quy mô giá trị tuyệt đối. Một dự án IRR 20% nhưng quy mô nhỏ chưa chắc mang lại tổng giá trị lớn hơn một dự án IRR 15% nhưng NPV rất cao.
Không cập nhật IRR sau khi vận hành
IRR không nên chỉ tính một lần ở giai đoạn chào giá. Sau 6–12 tháng vận hành, chủ đầu tư nên cập nhật sản lượng thực tế, tỷ lệ tự dùng và chi phí vận hành để xem dự án có đang đi đúng kỳ vọng hay không.
Khi nào IRR chưa đủ để ra quyết định?
IRR là chỉ số rất hữu ích, nhưng không phải là tất cả. Trong một số trường hợp, bạn cần nhìn thêm các yếu tố khác:
- Mục tiêu ESG hoặc phát thải carbon: dự án có thể mang lại lợi ích ngoài tài chính.
- Ổn định nguồn điện cho sản xuất: hệ có pin lưu trữ có thể giúp giảm rủi ro vận hành.
- Giá trị thương hiệu: dùng năng lượng sạch có thể hỗ trợ hình ảnh doanh nghiệp.
- Rủi ro chính sách và vận hành: điều này đôi khi không thể phản ánh hết trong một chỉ số IRR.
Nói cách khác, IRR là công cụ quan trọng để đo hiệu quả tài chính, nhưng quyết định đầu tư vẫn nên dựa trên bức tranh tổng thể giữa tài chính, kỹ thuật và chiến lược vận hành của doanh nghiệp.
Kết luận
IRR điện mặt trời là một chỉ số cốt lõi để đánh giá hiệu quả đầu tư vì nó phản ánh khả năng sinh lời của dự án dựa trên dòng tiền trong toàn bộ vòng đời hệ thống. So với việc chỉ nhìn thời gian hoàn vốn, IRR cho góc nhìn đầy đủ hơn về hiệu quả tài chính và khả năng tạo giá trị của khoản đầu tư.
Muốn tính IRR chính xác, bạn cần một mô hình đầu vào đủ tốt: CAPEX, OPEX, sản lượng, tỷ lệ tự dùng, giá điện, phương án tài trợ và lịch thay thế thiết bị. Khi được xây dựng bài bản, IRR giúp chủ đầu tư so sánh phương án, đánh giá rủi ro và ra quyết định đầu tư tự tin hơn.
Nếu bạn đang cần khảo sát phụ tải, tính toán hiệu quả đầu tư hoặc so sánh nhiều phương án điện mặt trời cho doanh nghiệp, hãy liên hệ Ngọc Thiên để được tư vấn chi tiết qua hotline 02877798999 hoặc truy cập ntes.vn.
Câu hỏi thường gặp về IRR điện mặt trời
IRR điện mặt trời là tỷ suất hoàn vốn nội bộ của dự án, thể hiện mức sinh lời nội tại của khoản đầu tư dựa trên toàn bộ dòng tiền trong suốt vòng đời hệ thống.
Thời gian hoàn vốn cho biết bao lâu thu hồi được vốn đầu tư, còn IRR cho biết mức sinh lời của khoản đầu tư theo tỷ lệ phần trăm mỗi năm.
Không có một ngưỡng cố định cho mọi dự án. Nguyên tắc cơ bản là IRR nên cao hơn chi phí vốn hoặc mức lợi nhuận kỳ vọng tối thiểu của doanh nghiệp.
Có. Bạn có thể dùng hàm IRR() cho dòng tiền đều theo chu kỳ, hoặc XIRR() khi ngày phát sinh dòng tiền không đều.
Các yếu tố thường làm IRR giảm gồm CAPEX tăng, sản lượng thấp hơn dự báo, tỷ lệ tự dùng thấp, OPEX tăng, chi phí vay cao hoặc chi phí thay thế thiết bị lớn.
Nên. IRR giúp so sánh tỷ lệ sinh lời, còn NPV cho thấy giá trị tuyệt đối dự án tạo thêm cho doanh nghiệp. Hai chỉ số nên được dùng cùng nhau.
IRR phù hợp cho phần lớn dự án, nhưng với các dự án có mục tiêu phi tài chính lớn như giảm phát thải, đảm bảo nguồn điện hay xây dựng hình ảnh ESG, bạn nên kết hợp thêm các chỉ số và tiêu chí khác.